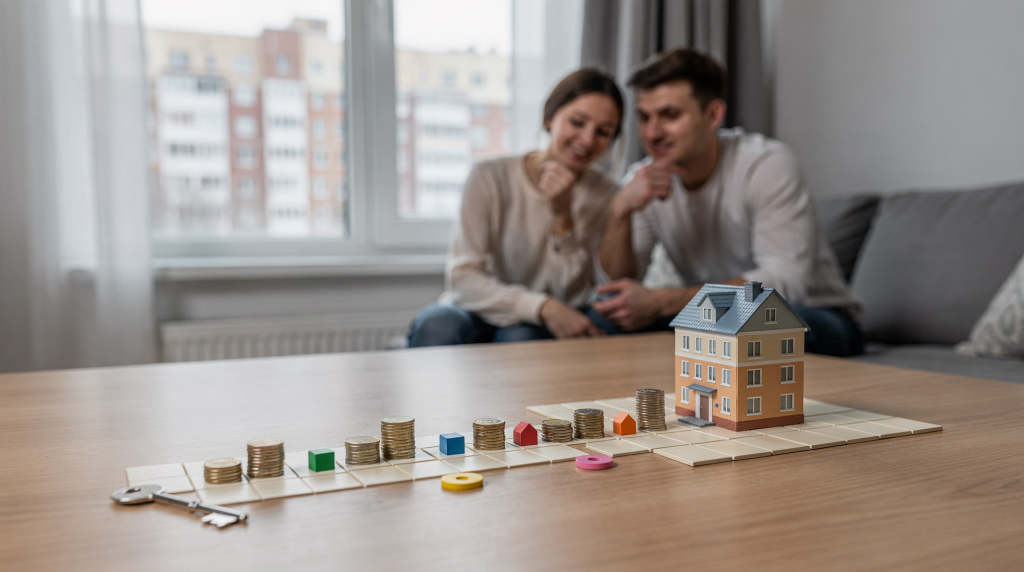
Досрочное погашение ипотеки проще понять, если смотреть на него как на игру с ресурсами, правилами и целью. В этой логике каждый дополнительный платеж — это не просто «внес еще денег», а осознанный ход, который меняет траекторию всей финансовой партии.
Почему игровой подход хорошо работает с ипотекой
В играх понятны три вещи: у вас есть ограниченный ресурс, есть правила начисления, и каждое решение влияет на итог. С ипотекой всё так же. Давайте разложим по полочкам, чтобы увидеть эту параллель.
Ресурс — это ваш ежемесячный бюджет. Те самые деньги, которые вы распределяете между обязательными тратами, резервом и дополнительными взносами по кредиту. В игровой терминологии это ваша «мана» или «золото» на месяц.
Правила — это график платежей, процентная ставка, срок кредита и тип платежа (аннуитетный или дифференцированный). Именно они определяют, сколько процентов «капает» и как быстро уменьшается основной долг.
Итог — переплата банку, реальный срок закрытия кредита и, что не менее важно, ваш уровень финансового комфорта в процессе. Насколько тяжело или легко вам проходить этот многолетний уровень.
Если объяснять досрочное погашение без сложных терминов, то это способ «снять нагрузку с будущих уровней». Вы вкладываете дополнительную сумму сейчас, чтобы позже платить меньше или закончить кредит раньше. По сути, вы инвестируете ресурсы в апгрейд своей финансовой позиции на несколько ходов вперёд.
Что такое досрочное погашение простыми словами
Досрочное погашение — это любой платёж сверх обязательного ежемесячного взноса. Эти деньги идут не в «игровую копилку банка», а напрямую в уменьшение основного долга — тела кредита. Именно тело кредита является базой для начисления процентов.
Важный момент, который часто упускают: проценты по ипотеке начисляются на остаток долга. Значит, чем раньше вы сокращаете тело кредита, тем меньше процентов платите дальше. Это не магия, а чистая математика. Именно поэтому досрочное погашение работает как ускоритель прохождения уровня — вы не просто бежите быстрее, вы делаете саму дистанцию короче.
Два базовых сценария
Есть два основных варианта частичного досрочного погашения, и каждый ведёт к разным последствиям:
- Сократить срок кредита — ежемесячный платёж остаётся примерно тем же, но ипотека закрывается раньше. Вы словно увеличиваете скорость прохождения, не меняя нагрузку на текущий ход.
- Снизить ежемесячный платёж — срок остаётся прежним, но нагрузка на бюджет уменьшается. Вы делаете каждый следующий шаг легче, но идёте дольше.
Оба варианта полезны, но подходят разным игрокам. Если цель — быстрее освободиться от кредита, выбирают сокращение срока. Если важнее финансовая подушка и свободный кэшфлоу, выбирают уменьшение платежа. Это как выбор между агрессивной и защитной стратегией в одной и той же кампании.
Игровая метафора: как это выглядит в механике
Представьте, что ипотека — это долгий квест с ежемесячными этапами. Каждый месяц вы обязаны проходить один и тот же обязательный уровень: вносить платёж по графику. Досрочное погашение — это бонусный буст, который вы активируете добровольно, тратя накопленные ресурсы.
Аналогия с ресурсной стратегией
В любой грамотной стратегии вы распределяете ресурсы между тремя направлениями: оборона (защита от неожиданных атак), развитие (инвестиции в будущую мощь) и запас на непредвиденные события. В ипотеке работает точно такая же логика.
Когда вы платите только обязательный взнос — вы идёте по стандартному маршруту, минимально расходуя силы. Когда вносите дополнительные суммы — ускоряете движение, жертвуя текущей ликвидностью ради будущей свободы. Когда сохраняете резерв — не рискуете перегрузить бюджет и остаться без защиты при внезапном кризисе.
Ошибка многих заёмщиков в том, что они пытаются «максимально ускориться», но забывают про защиту базы. В реальной жизни это финансовая подушка безопасности, а не запасные жизни. Потеря работы или срочная операция не простят отсутствия резерва, сколько бы вы ни вложили в досрочное погашение до этого.
Почему досрочное погашение действительно снижает переплату
Суть механики простая и железная: проценты считаются не от изначальной суммы кредита, а от остатка долга на текущий момент. Поэтому каждый досрочный платёж уменьшает базу, на которую банк начисляет проценты дальше. Это как срезать верхушку снежного кома — дальше он нарастает медленнее.
Что важно понимать
Здесь работают три принципа, которые стоит запомнить. Первый: чем раньше внесён дополнительный платёж, тем сильнее эффект. Второй: на длинном сроке экономия заметнее, потому что проценты не успевают накопиться на уже погашенную часть долга. Третий: при аннуитетном графике в начале кредита проценты занимают большую часть платежа, поэтому раннее досрочное погашение особенно выгодно — вы отсекаете самый дорогой период начисления.
Аннуитет и досрочное погашение: где скрыт «эффект ранней игры»
Большинство ипотек в России выдаётся с аннуитетным графиком. Это означает, что ежемесячный платёж почти не меняется на всём протяжении кредита, но внутри него структура сильно перекошена: в начале срока львиная доля уходит на проценты, а не на основной долг. Банк забирает свою прибыль вперёд.
Что это значит на практике
Если внести досрочно сумму в первые годы, происходит каскад полезных событий: быстрее уменьшается основной долг, проценты в следующих месяцах начисляются на меньшую базу, и итоговая переплата снижается ощутимее, чем при позднем досрочном платеже. Это похоже на ранний апгрейд в игре: если улучшить экономику в начале, дальше каждый ход становится эффективнее. Поздний апгрейд той же мощности даст куда меньший кумулятивный эффект, потому что времени на реализацию преимущества осталось мало.
Что выбрать: уменьшать срок или платеж
Ниже — практическое сравнение двух вариантов, чтобы вы могли принять решение не на эмоциях, а на основе своей реальной ситуации.
| Вариант | Что происходит | Кому подходит | Плюсы | Минусы |
|---|---|---|---|---|
| Уменьшение срока | Платёж остаётся почти тем же, кредит закрывается раньше | Тем, кто хочет быстрее избавиться от ипотеки | Сильнее снижает переплату, быстрее освобождает бюджет в будущем | Требует выдерживать прежнюю нагрузку |
| Уменьшение платежа | Платёж становится меньше, срок почти не меняется | Тем, кому важна текущая финансовая гибкость | Легче дышать в месяц, ниже риск просрочки | Экономия по переплате обычно слабее, чем при сокращении срока |
Простое правило выбора
Если доход стабилен и вы готовы держать текущий платёж — лучше сокращать срок. Вы получите максимальную экономию на процентах и быстрее выйдете из кредитной гонки. Если у вас переменный доход, есть дети, большие регулярные расходы или нестабильность — безопаснее снижать платёж. Финансовая гибкость в моменте часто перевешивает абстрактную выгоду в далёком будущем.
Как работает досрочное погашение в реальной жизни
В большинстве банков досрочное погашение требует заявки. Это не автоплатёж, который срабатывает сам, а осознанное действие, которое нужно оформить по правилам конкретного банка. Часто можно внести любую сумму, но правила и сроки уведомления зависят от банка и договора. Где-то нужно предупредить за 30 дней, где-то достаточно за сутки, а некоторые банки позволяют сделать это день в день через приложение.
Типичный алгоритм
Вот пошаговая последовательность, которую стоит держать в голове:
- Проверить остаток долга и ближайший платёж — чтобы понимать, с чем работаете.
- Убедиться, что нет просрочек и штрафов — банк не примет заявку при наличии задолженности.
- Подать заявку на досрочное погашение — через приложение, звонок или визит в отделение.
- Выбрать дату списания — обычно это дата ближайшего ежемесячного платежа.
- Указать сумму и способ пересчёта: срок или платёж — это критический выбор.
- Проверить новый график после списания — убедиться, что банк применил именно тот вариант, который вы запрашивали.
Чек-лист перед досрочным погашением
Перед тем как отправлять деньги в ипотеку, пройдитесь по этому списку. Он убережёт от импульсивных решений и типовых ошибок.
- Есть ли у вас резерв на 3–6 месяцев жизни? Это базовая страховка от любых неожиданностей.
- Не понадобятся ли деньги в ближайшие 1–3 месяца? Крупные покупки, налоги, обучение — всё это лучше запланировать заранее.
- Нет ли у вас более дорогих долгов, чем ипотека? Кредитка под 30% годовых опаснее ипотечной ставки.
- Понимаете ли вы, что выгоднее именно вам: срок или платёж? Ответ должен быть осознанным, а не «как у всех».
- Проверили ли вы, как банк оформляет заявку и в какой день списывает деньги? Технические детали имеют значение.
Типовые ошибки заемщиков
1. Вносить досрочно все свободные деньги
Это частая ошибка с серьёзными последствиями. Если после досрочного платежа у человека не остаётся резерва, любая непредвиденная трата превращается в стресс. Сломалась машина, потребовалось лечение, упал доход — и сразу возникает риск просрочки. В игровой логике это называется «слить всю ману на атаку и остаться без защиты».
2. Делать досрочное погашение слишком поздно
Если дополнительный платёж внесён ближе к концу кредита, эффект уже слабее. Основная экономия обычно достигается в первой половине срока, когда тело долга велико и проценты начисляются активно. Ближе к финишу вы гасите почти чистый основной долг, и выигрыш по процентам минимален.
3. Не выбирать способ пересчёта
Иногда заёмщик просто переводит деньги, не уточнив, что хочет уменьшить. В итоге банк применяет стандартный сценарий (чаще всего — уменьшение платежа), а ожидания и реальность расходятся. Вы думали, что сокращаете срок, а банк по умолчанию снизил вам ежемесячный взнос.
4. Не сверять новый график
После досрочного платежа нужно проверить обновлённый график. Ошибки бывают редко, но контроль обязателен. Технический сбой или человеческий фактор могут привести к тому, что пересчёт применён некорректно, и вы узнаете об этом только через месяц.
5. Игнорировать альтернативы
Если у вас есть потребкредит или кредитка под высокий процент, сначала логичнее закрыть их. Это как в игре: сначала снимают самый опасный дебафф, а уже потом улучшают долгую стратегию. Ипотека под 10% и кредитка под 30% — очевидно, что второй долг пожирает бюджет быстрее.
Когда досрочное погашение особенно выгодно
Досрочное погашение полезно, если соблюдены несколько условий одновременно. Во-первых, у вас стабильно есть свободные деньги каждый месяц — не разовая премия, а именно регулярный избыток. Во-вторых, ипотека оформлена на длинный срок, а значит, база для начисления процентов велика. В-третьих, вы только начали выплачивать кредит и находитесь в том самом «эффекте ранней игры». В-четвёртых, у вас нет более дорогих долгов, которые стоит закрыть в первую очередь. И наконец, вы хотите снизить финансовую нагрузку в долгой перспективе, а не решаете сиюминутную задачу.
Когда лучше не спешить
Иногда досрочное погашение — не лучший ход, и важно это признать. Если у вас нет финансовой подушки, сначала создайте резерв. Если доход нестабилен, лучше сохранить ликвидность. Если скоро крупные обязательные траты — ремонт, лечение, обучение — деньги пригодятся здесь и сейчас. Если есть долги с более высокой ставкой, закройте их в первую очередь. И если психологически комфортнее снизить ежемесячный платёж, а не гнаться за досрочным закрытием — это тоже валидная стратегия. Комфорт и спокойствие стоят дороже нескольких тысяч сэкономленных процентов.
Мини-пошаговая стратегия для «игры в ипотеку»
Шаг 1. Посчитайте базовую ситуацию
Нужно знать точные цифры: остаток долга, размер платежа, оставшийся срок, ставку и сумму, которую реально можно вносить сверх графика без ущерба для текущей жизни. Без этих вводных любое решение будет тыканьем пальцем в небо.
Шаг 2. Выберите цель
Хочу закрыть кредит раньше — сокращаю срок. Хочу облегчить бюджет — уменьшаю платёж. Цель должна быть конкретной, потому что от неё зависит весь дальнейший план действий.
Шаг 3. Определите ритм
Как вы будете вносить дополнительные суммы: разовый платёж с премии, ежемесячное досрочное погашение небольшими порциями или редкие, но крупные взносы. Ритм влияет на суммарный эффект и на удобство планирования бюджета.
Шаг 4. Проверьте экономику
Смотрите не только на снижение переплаты, но и на запас ликвидности. Ипотечный калькулятор с функцией досрочного погашения покажет обе стороны медали: сколько сэкономите и сколько денег останется в доступе.
Шаг 5. Контролируйте результат
После каждого досрочного платежа обновляйте график и проверяйте, что банк применил нужный вариант пересчёта. Это как сохранение в игре после важного хода — убедитесь, что всё записалось корректно.
Как объяснить досрочное погашение новичку без сложных формул
Самое точное простое объяснение такое: ипотека — это долг, на который ежедневно «капают» проценты; чем меньше долг, тем меньше процентов; досрочный платёж уменьшает долг раньше; значит, вы платите меньше банку в будущем. Вся магия укладывается в эту цепочку из четырёх звеньев.
Если сказать совсем по-игровому: вы не просто ускоряете прохождение, а меняете правила дальнейших раундов в свою пользу. Каждый досрочный рубль — это не просто минус из тела долга, а минус из будущих процентов, которые уже никогда не будут начислены.
FAQ
Что выгоднее: уменьшать срок или платеж?
Если цель — минимизировать переплату, обычно выгоднее уменьшать срок. Вы быстрее закрываете кредит, и проценты не успевают накопиться. Если важнее снизить текущую нагрузку, лучше уменьшать платёж. Выбор зависит от вашей финансовой стратегии, а не от абстрактной «выгодности».
Есть ли смысл делать небольшие досрочные платежи?
Да, если они регулярные и не подрывают бюджет. Даже небольшие суммы работают, особенно в первой половине срока кредита. Представьте, что вы каждый месяц срезаете понемногу от тела долга — за несколько лет набегает ощутимая экономия на процентах.
Можно ли погасить ипотеку полностью досрочно?
Да, полностью закрыть ипотеку можно, если у вас есть вся сумма остатка долга и выполнены требования банка по заявке и срокам. После полного погашения обязательно получите справку о закрытии кредита и снимите обременение с квартиры.
Когда досрочное погашение дает максимальный эффект?
Максимальный эффект обычно даёт раннее частичное погашение в первые годы кредита. Именно в этот период тело долга максимально, а значит, и база для начисления процентов самая большая. Каждый рубль, внесённый досрочно в начале, экономит больше процентов, чем тот же рубль в середине или конце срока.
Нужно ли сначала гасить ипотеку, если есть подушка безопасности?
Нет. Подушка безопасности важнее. Сначала нужен резерв, потом уже ускорение погашения. Без резерва вы уязвимы перед любой неожиданностью, и досрочное погашение не спасёт от просрочки, если доход временно исчезнет.
Почему после досрочного платежа график не всегда меняется «мгновенно»?
Потому что банк пересчитывает кредит по своей процедуре и на конкретную дату списания. Обычно пересчёт происходит в дату ближайшего ежемесячного платежа. Поэтому важно заранее подавать заявку и проверять новый график именно после этой даты, а не сразу после перевода денег.
Вывод
Досрочное погашение ипотеки — это не просто финансовый жест, а стратегический ход. Если объяснять его через игровые механики, становится понятно главное: вы тратите ресурс сейчас, чтобы уменьшить сложность будущих уровней. Это инвестиция в облегчение геймплея на много ходов вперёд.
Самая практичная логика такая: сначала защитить бюджет резервом — это ваша база и страховка; затем выбрать цель — срок или платёж, потому что без цели нет стратегии; после этого использовать досрочные взносы как инструмент управления кредитом, а не как эмоциональный порыв; и обязательно проверять, как банк пересчитал график, потому что контроль финального результата лежит на вас.
Именно такой подход превращает ипотеку из тяжёлого «босса» в управляемую долгую кампанию, где каждое действие можно просчитать заранее. Вы не просто заложник обстоятельств, а игрок, который понимает правила и использует их в свою пользу.